
Ο τρύγος ολοκληρώνεται με την κατανάλωση σε υποχώρηση και τις οργανώσεις των παραγωγών να αναζητούν διέξοδο. Πώς η πρωιμότερη συγκομιδή επηρεάζει την εικόνα των αποθεμάτων.
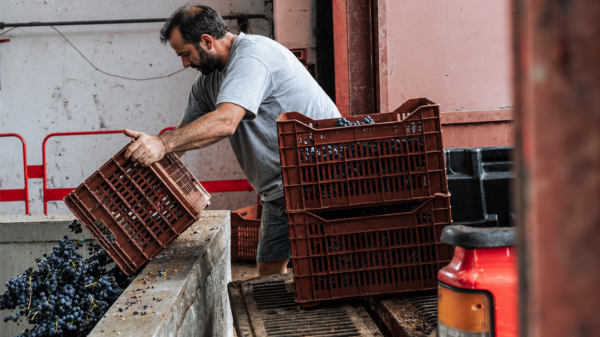
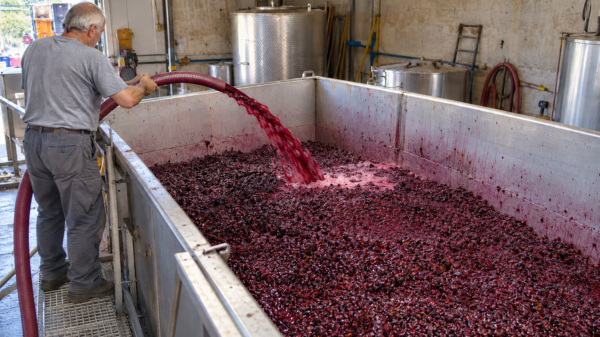
Με περισσότερους όγκους στις δεξαμενές και ασθενέστερη ζήτηση στην αγορά, η Ισπανία πλησιάζει στην ολοκλήρωση του τρύγου του 2026. Τα αποθέματα οίνου και μη συμπυκνωμένου γλεύκους ανήλθαν στα 40,1 εκατ. εκατόλιτρα στο τέλος Αυγούστου, αυξημένα κατά 21,9% σε ετήσια βάση, ενώ η εκτιμώμενη εγχώρια κατανάλωση κρασιού υποχώρησε κατά 8,3% στο δωδεκάμηνο έως τον ίδιο μήνα.
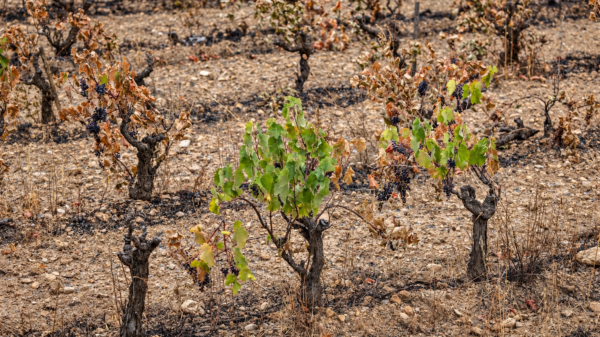
Πιο συγκεκριμένα, η εικόνα επαναφέρει το ζήτημα της ισορροπίας ανάμεσα στην παραγωγή και στις δυνατότητες απορρόφησής της. Χρειάζεται, ωστόσο, μία ουσιαστική διευκρίνιση: το αυξημένο απόθεμα περιλαμβάνει προϊόν της νέας σοδειάς που μπήκε νωρίτερα στις δεξαμενές εξαιτίας του πρώιμου τρύγου. Συνεπώς, το σύνολο της αύξησης δεν μπορεί να ερμηνευθεί ως συσσώρευση αδιάθετης παραγωγής προηγούμενων ετών.
Τι κρύβεται πίσω από την αύξηση των αποθεμάτων
Η διάκριση ανάμεσα στο κρασί και στο γλεύκος έχει σημασία. Από τα συνολικά αποθέματα, 37,3 εκατ. εκατόλιτρα αφορούσαν οίνο, με ετήσια αύξηση 19,7%, και περίπου 2,8 εκατ. εκατόλιτρα μη συμπυκνωμένο γλεύκος. Το 21,9% αποτυπώνει, επομένως, τη μεταβολή των δύο κατηγοριών μαζί.
Σύμφωνα με τα στοιχεία της ισπανικής διεπαγγελματικής οργάνωσης οίνου OIVE, που βασίζονται στο σύστημα καταγραφής της αγοράς INFOVI, η προηγούμενη περίοδος είχε κλείσει με αποθέματα περίπου 30,4 εκατ. εκατόλιτρων οίνου και γλεύκους, κοντά στο επίπεδο του προηγούμενου έτους. Η μεταγενέστερη άνοδος συνδέεται σε σημαντικό βαθμό με την ταχύτερη ενσωμάτωση της νέας παραγωγής.
Ανάλογη προσοχή απαιτεί η παραγωγή του Αυγούστου, η οποία έφθασε τα 10,6 εκατ. εκατόλιτρα κρασιού, αυξημένη κατά 124,7%. Πρόκειται για σύγκριση ενός μήνα με τον αντίστοιχο περσινό και όχι για πρόβλεψη αντίστοιχης αύξησης του συνολικού τρύγου. Όταν η συγκομιδή μετακινείται χρονικά, αλλάζει και η κατανομή των ποσοτήτων στις μηνιαίες καταγραφές.
Η ζήτηση υποχωρεί και στο εσωτερικό και στις εξαγωγές
Το δυσκολότερο σκέλος της εξίσωσης βρίσκεται στην κατανάλωση. Στο δωδεκάμηνο Σεπτεμβρίου 2025–Αυγούστου 2026, η εκτιμώμενη εγχώρια κατανάλωση περιορίστηκε στα 8,9 εκατ. εκατόλιτρα. Η πίεση ήταν εντονότερη στους ερυθρούς και ροζέ οίνους, με πτώση 13,5%, ενώ οι λευκοί παρουσίασαν σαφώς μικρότερη υποχώρηση, κατά 0,6%.
Παράλληλα, οι εξαγωγές δεν πρόσφεραν την αναγκαία αντιστάθμιση. Στην αμπελοοινική περίοδο 2025/26, οι ισπανικές πωλήσεις κρασιού στο εξωτερικό μειώθηκαν κατά 9,5% σε όγκο και 6,1% σε αξία, στα 17,4 εκατ. εκατόλιτρα και περίπου 2,79 δισ. ευρώ αντίστοιχα.
Η υποχώρηση του εξαγόμενου όγκου ήταν μεγαλύτερη στο χύμα κρασί, φθάνοντας το 11,8%. Παρότι η μέση τιμή του αυξήθηκε, η βελτίωση δεν επαρκούσε για να καλύψει την απώλεια των πωλούμενων ποσοτήτων. Τα στοιχεία δείχνουν ότι η πίεση αφορά τόσο τη διάθεση του προϊόντος όσο και τα συνολικά έσοδα του κλάδου.
Εκρίζωση αμπελώνων ή προσέγγιση νέων καταναλωτών
Μέσα σε αυτό το περιβάλλον, οι οργανώσεις των παραγωγών προτείνουν διαφορετικές παρεμβάσεις. Ο Eduardo Pérez, υπεύθυνος του αμπελοοινικού τομέα της Asaja, υποστηρίζει ότι η υπερπροσφορά σταφυλιών, κρασιού και γλεύκους αποτυπώνεται ήδη στις τιμές και τάσσεται υπέρ της εκρίζωσης αμπελώνων.
Ο Andrés García, από την Unión de Uniones, προτείνει μια στοχευμένη προσέγγιση, με αποχώρηση αμπελουργών που έχουν συνταξιοδοτηθεί ή δεν διαθέτουν διαδοχή στην εκμετάλλευσή τους. Πρόκειται για προτάσεις εκπροσώπων του κλάδου και όχι για ανακοινωμένο πρόγραμμα εφαρμογής.
Από την πλευρά της UPA, ο Alejandro García-Gasco δίνει βάρος στην προσαρμογή των προϊόντων στις νέες καταναλωτικές συνήθειες. Ως παράδειγμα αναφέρει ποτό από σταφύλι που ανέπτυξε ο συνεταιρισμός του, χαμηλού αλκοολικού βαθμού και σε μικρή φιάλη, με στόχο την προσέγγιση νεότερων καταναλωτών.
Εν κατακλείδι, η ουσιαστική δοκιμασία για την ισπανική οινοπαραγωγή θα έρθει μετά την ολοκλήρωση του τρύγου, όταν θα αποσαφηνιστούν οι συνολικές ποσότητες και ο ρυθμός διάθεσής τους. Ο πρώιμος τρύγος εξηγεί μέρος της αύξησης των αποθεμάτων· δεν απαντά, όμως, στη μείωση της ζήτησης. Εάν οι πωλήσεις συνεχίσουν να υποχωρούν, η προσαρμογή θα χρειαστεί να αφορά τόσο τον όγκο παραγωγής όσο και την ικανότητα των οινοποιείων να δημιουργήσουν σταθερή αγορά για τα προϊόντα τους.